¿Añadir a un familiar a una cuenta bancaria es una donación?
Añadir un cotitular a una cuenta bancaria es una situación mucho más habitual de lo que parece: un padre mayor incorpora a un hijo para que le ayude con las gestiones, una pareja comparte una cuenta o un familiar ingresa dinero de forma puntual para prestar apoyo económico.
Pero estas decisiones suelen generar la misma duda fiscal: ¿Añadir un titular a una cuenta bancaria puede considerarse una donación? ¿Hacienda (la Agencia Tributaria) puede revisarlo?
La respuesta corta es que no siempre. El simple hecho de incorporar a una persona como titular o cotitular de una cuenta bancaria no implica automáticamente una donación sujeta al Impuesto sobre Sucesiones y Donaciones. Lo que realmente analiza Hacienda es si ha existido una transmisión efectiva del dinero con la voluntad de regalarlo.
En este artículo te explicamos cuándo no existe ningún problema, en qué casos sí podría existir una donación, cuál es la diferencia entre un cotitular y un autorizado, qué ocurre con estas cuentas en una herencia y qué conviene hacer para evitar conflictos fiscales o familiares.
¿Es una donación añadir un titular a una cuenta bancaria?
En la mayoría de los casos, no. Añadir a una persona como titular de una cuenta bancaria no significa, por sí solo, que el dinero pase a ser de su propiedad.
Recientemente, la Dirección General de Tributos ha vuelto a recordar que la titularidad bancaria no siempre coincide con la propiedad real del dinero. Por ello, antes de hablar de una posible donación, es necesario analizar qué ha ocurrido realmente con los fondos.
Esta diferencia es especialmente importante porque puede afectar no solo al Impuesto sobre Donaciones, sino también a futuras herencias y a posibles comprobaciones por parte de Hacienda.
¿Ser cotitular de una cuenta significa ser propietario del dinero?
No necesariamente Este es, probablemente, el aspecto que más dudas plantea y el que genera mayor confusión.
Cuando una entidad bancaria incorpora a una persona como cotitular, lo que le concede es la posibilidad de operar con la cuenta. Por ejemplo, puede:
- hacer transferencias,
- sacar dinero,
- domiciliar recibos,
- consultar movimientos,
- y gestionar la cuenta
Pero eso no significa que sea propietaria del dinero. La propiedad real de los fondos dependerá de quién los haya aportado y de cuál sea la voluntad de las personas implicadas. Por ejemplo:
- una madre puede añadir a un hijo para que le ayude con el pago de los recibos.
- un padre mayor puede incorporar a una hija para facilitar las gestiones diarias.
- una pareja puede compartir una cuenta aunque solo uno de los dos ingrese su salario en ella.
En todos estos casos, la cotitularidad no implica, por sí sola, una donación ni ninguna transmisión patrimonial.
¿Cuándo puede Hacienda considerar que existe una donación?
El problema surge cuando, más allá de compartir una cuenta, se produce una transmisión real de dinero sin contraprestación alguna; es decir, cuando una persona entrega dinero a otra con la voluntad de regalárselo.
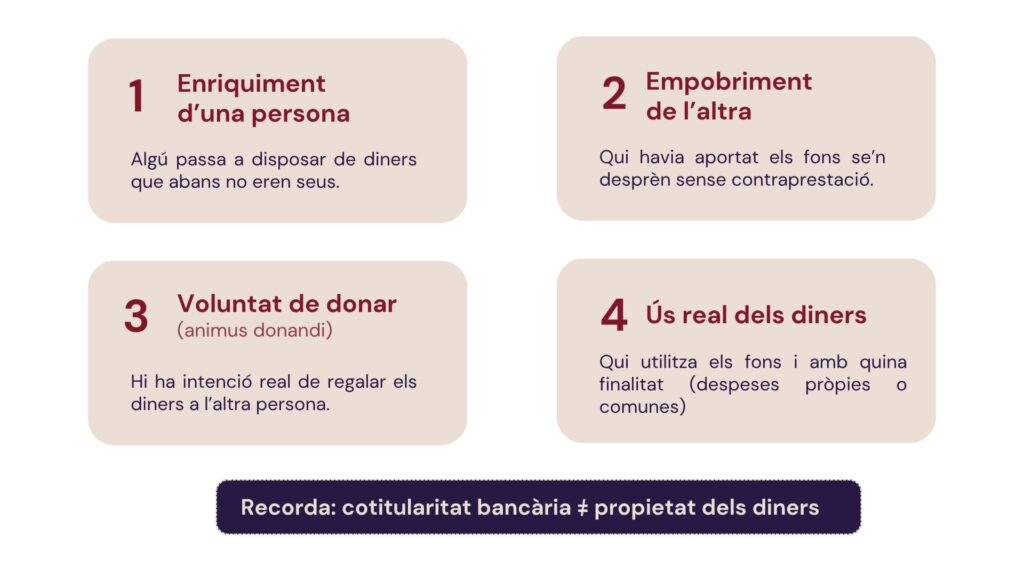
Para determinar si existe una donación, Hacienda suele analizar cuatro elementos:
Enriquecimiento:
Si una persona pasa a disponer de dinero que no era suyo.
Empobrecimiento:
Si la otra se desprende de ese dinero sin recibir nada a cambio.
Voluntad de donar:
(el denominado animus donandi).
Uso real del dinero:
quién los utiliza y con qué finalidad.
Por ello, Hacienda podría entender que existe una donación en situaciones como las siguientes:
- Transferencias importantes entre familiares sin justificación,
- Utilizar dinero de la cuenta compartida para comprar bienes particulares;
- ingresos recurrentes sin una causa aparente;
- O movimientos que permitan a una persona disponer libremente de dinero que no había aportado.
EJEMPLOS habituales que generan dudas
«He añadido a mi hijo a la cuenta por si me pasa algo»
Es, probablemente, el caso más frecuente. Muchos padres mayores añaden a sus hijos como cotitulares de la cuenta para facilitar las gestiones futuras, especialmente cuando existen problemas de salud o de movilidad.
En principio, esto no es una donación si:
- el dinero sigue siendo de los padres,
- el hijo solo ayuda con las gestiones,
- Y no utiliza los fondos en beneficio propio.
Ahora bien, es recomendable poder acreditar esta situación si, en algún momento, Hacienda la revisa o surgen conflictos entre los herederos.
«Ingreso dinero en una cuenta compartida con mi pareja»
En matrimonios y parejas es muy habitual utilizar cuentas comunes para pagar gastos familiares: hipoteca, alquiler, colegios, suministros o alimentación. Normalmente, esto no genera problemas fiscales, ya que existe una finalidad compartida y una convivencia económica. Sin embargo, en determinadas situaciones, especialmente cuando se trata de importes elevados o de patrimonios importantes, puede ser necesario justificar el origen de los fondos.
«¿Puedo sacar dinero de la cuenta de mi madre si soy cotitular?»
Legalmente, el banco te permitirá operar con la cuenta si figuras como titular. Pero eso no significa que ese dinero sea tuyo.
Si los fondos pertenecen realmente a la madre y se utilizan para fines personales del hijo, pueden surgir problemas fiscales, civiles o incluso conflictos entre hermanos en una futura herencia. Se trata de una situación muy frecuente en las sucesiones familiares.
Diferencia entre titular, cotitular y autorizado
Es habitual confundir estos conceptos, pero jurídicamente no son lo mismo, y elegir correctamente puede evitar muchos problemas.
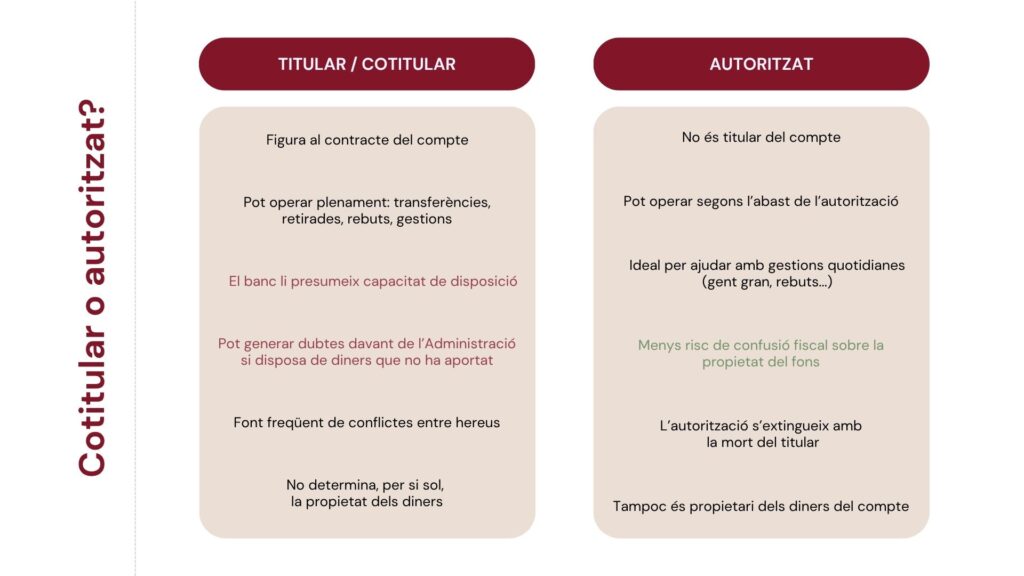
Titular o cotitular
Es la persona que figura formalmente vinculada a la cuenta y puede operar con ella. El banco le presume capacidad de disposición sobre el dinero, pero ello no determina la propiedad real de los fondos.
Autorizado
El autorizado puede utilizar la cuenta (retirar dinero, realizar pagos o consultar movimientos), pero no es titular bancario ni propietario de la cuenta o del dinero. Además, la autorización se extingue con el fallecimiento del titular.
En muchas situaciones familiares, especialmente cuando se trata de personas mayores, puede ser más recomendable establecer una autorización bancaria que añadir un nuevo titular.
¿Qué analiza realmente Hacienda en una comprobación?
En una comprobación fiscal, Hacienda no se fija únicamente en el nombre que figura en la cuenta bancaria. También puede analizar:
- el origen de los ingresos
- quién aporta el dinero
- quién utiliza el dinero
- las transferencias realizadas
- la capacidad económica de cada persona
- y si existen justificantes
Por ello, es importante conservar los extractos bancarios, los justificantes de las transferencias, los contratos, los documentos privados o cualquier otra prueba que explique los movimientos, especialmente cuando se trate de importes elevados.
¿Qué ocurre con una cuenta compartida en una herencia?
Este es uno de los aspectos que genera más conflictos familiares. Muchas personas piensan que, si un hijo figura como titular de una cuenta, el dinero pasa automáticamente a ser suyo cuando fallece el padre o la madre. Pero no funciona así.
El Tribunal Supremo ha reiterado en diversas ocasiones que la cotitularidad bancaria no acredita, por sí sola, la propiedad del dinero. Por tanto, en una herencia:
- habrá que analizar quién había aportado realmente los fondos
- y el dinero puede formar parte del caudal hereditario aunque existan varios titulares en la cuenta
En la práctica, esto provoca muchos conflictos entre hermanos cuando uno de ellos figuraba como titular en la cuenta del padre o de la madre.
Cómo evitar problemas con Hacienda y entre familiares
* Documentar las transferencias importantes
*Evitar movimientos sin justificación,
*Diferenciar las cuentas personales y las familiares,
*Conservar justificantes,
*y estudiar cada caso antes de añadir titulares a la cuenta
En algunas situaciones, una simple autorización bancaria puede ser suficiente para evitar problemas futuros.
Si todavía tienes más dudas👉🏻consulta nuestro FAQ sobre este tema en nuestro Instagram.
Sabemos que muchas de las decisiones que se toman por comodidad o por confianza familiar pueden generar dudas legales o fiscales con el paso del tiempo. Revisarlas con antelación puede evitar problemas futuros y aportar tranquilidad a toda la familia. Si necesitas asesoramiento, contacta con nosotros y estudiaremos tu caso.