Afegir un familiar al compte bancari és una donació?
Afegir un cotitular a un compte bancari és una situació molt més habitual del que sembla: un pare gran incorpora un fill perquè l’ajudi amb les gestions, una parella comparteix un compte o un familiar hi ingressa diners puntualment per donar suport econòmic.
Però aquestes decisions generen sovint el mateix dubte fiscal: afegir un titular a un compte bancari pot considerar-se una donació? Hisenda (l’Agència Tributària) ho pot revisar?
La resposta curta és que no sempre. El simple fet d’incorporar una persona com a titular o cotitular d’un compte no implica automàticament una donació subjecta a l’Impost sobre Successions i Donacions. El que realment analitza Hisenda és si hi ha hagut una transmissió efectiva dels diners amb voluntat de regalar-los.
En aquest article t’expliquem quan no hi ha cap problema, en quins casos sí que podria existir una donació, quina diferència hi ha entre cotitular i autoritzat, què passa amb aquests comptes en una herència i què convé fer per evitar conflictes fiscals o familiars.
És una donació afegir un titular a un compte bancari?
En la majoria dels casos, no. Afegir una persona com a titular d’un compte bancari no significa, per si sol, que els diners passin a ser seus.
Recentment, la Direcció General de Tributs ha tornat a recordar que la titularitat bancària no sempre coincideix amb la propietat real dels diners. Per això, abans de parlar d’una possible donació, cal analitzar què ha passat realment amb els fons.
Aquesta diferència és especialment important perquè pot afectar no només l’Impost sobre Donacions, sinó també futures herències i possibles comprovacions d’Hisenda.
Ser cotitular d’un compte vol dir ser propietari dels diners?
No necessàriament. Aquest és probablement el dubte més habitual, i el punt que més confusió genera.
Quan una entitat bancària incorpora una persona com a cotitular, el que li concedeix és la possibilitat d’operar amb el compte. Per exemple, pot:
- fer transferències,
- retirar diners,
- domiciliar rebuts,
- consultar moviments,
- i gestionar el compte.
Però això no significa que sigui propietària dels diners. La propietat real dels fons dependrà de qui els hagi aportat i de quina sigui la voluntat de les persones implicades. Per exemple:
- una mare pot afegir un fill perquè l’ajudi amb els rebuts
- un pare gran pot incorporar una filla per facilitar les gestions diàries
- una parella pot compartir un compte encara que només un dels dos hi ingressi el sou.
En tots aquests casos, la cotitularitat no implica, una donació ni cap transmissió patrimonial.
Quan pot Hisenda considerar que existeix una donació?
El problema apareix quan, més enllà de compartir un compte, es produeix una transmissió real de diners sense cap contraprestació: és a dir, quan una persona entrega diners a una altra amb voluntat de regalar-los.
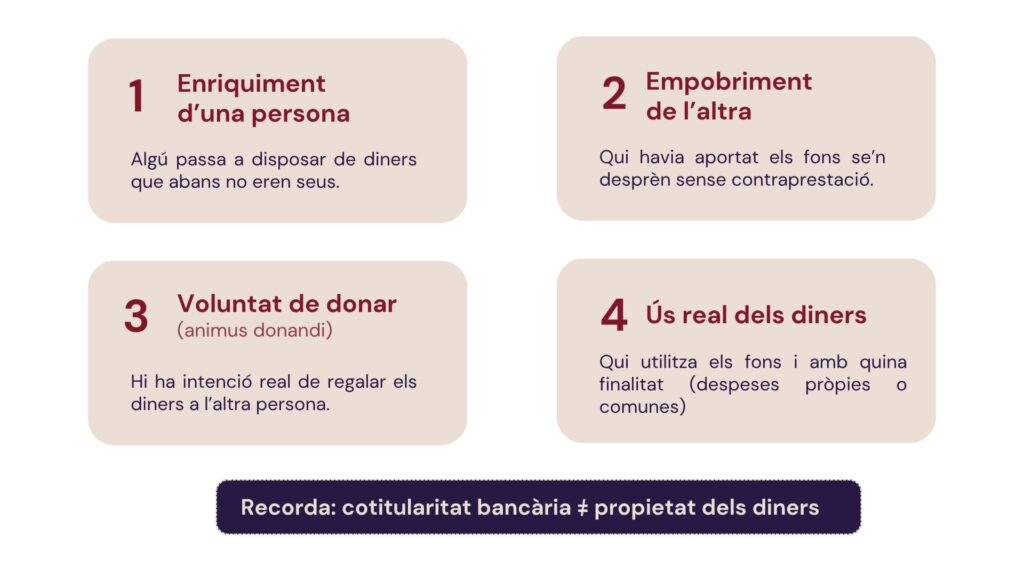
Per determinar si existeix una donació, Hisenda acostuma a analitzar quatre elements:
Enriquiment:
Si una persona passa a disposar de diners que no eren seus.
Empobriment:
Si l’altra se’n desprèn sense rebre res a canvi..
Voluntat de donar:
(l’anomenat animus donandi).
Ús real dels diners:
qui els utilitza i amb quina finalitat.
Per això, Hisenda podreia entendre que existeix una donació en situacions com:
- transferències importants entre familiars sense justificació;
- utilitzar diners del compte compartit per comprar béns particulars;
- ingressos recurrents sense una causa aparent;
- o moviments que permetin a una persona disposar lliurement de diners que no havia aportat.
EXEMPLES habituals que generen dubtes
«He afegit al meu fill al compte per si em passa alguna cosa»
És probablement el cas més freqüent. Molts pares grans afegeixen els fills al compte per facilitar gestions futures, especialment quan hi ha problemes de salut o de mobilitat.
En principi, això no és una donació si:
- els diners continuen sent dels pares,
- el fill només ajuda amb les gestions,
- i no utilitza els fons en benefici propi.
Ara bé, és recomanable poder acreditar aquesta situació si algun dia Hisenda ho revisa o apareixen conflictes entre hereus.
«Ingresso diners en un compte compartit amb la meva parella»
En matrimonis i parelles és molt habitual utilitzar comptes comuns per pagar despeses familiars: hipoteca, lloguer, escoles, subministraments o alimentació. Normalment això no genera problemes fiscals, perquè existeix una finalitat compartida i una convivència econòmica. Però en determinades situacions, sobretot amb imports elevats o patrimonis importants, sí que pot ser necessari justificar l’origen dels diners.
«Puc treure diners del compte de la meva mare si soc cotitular?»
Legalment, el banc et permetrà operar amb el compte si hi figures com a titular. Però això no vol dir que aquells diners siguin teus.
Si els fons pertanyen realment a la mare i s’utilitzen per a finalitats personals del fill, poden aparèixer problemes fiscals, civils o fins i tot conflictes entre germans en una futura herència. És una situació molt freqüent en successions familiars.
Diferència entre titular, cotitular i autoritzat
És habitual confondre aquests conceptes, però jurídicament no són el mateix, i escollir bé pot estalviar molts problemes.
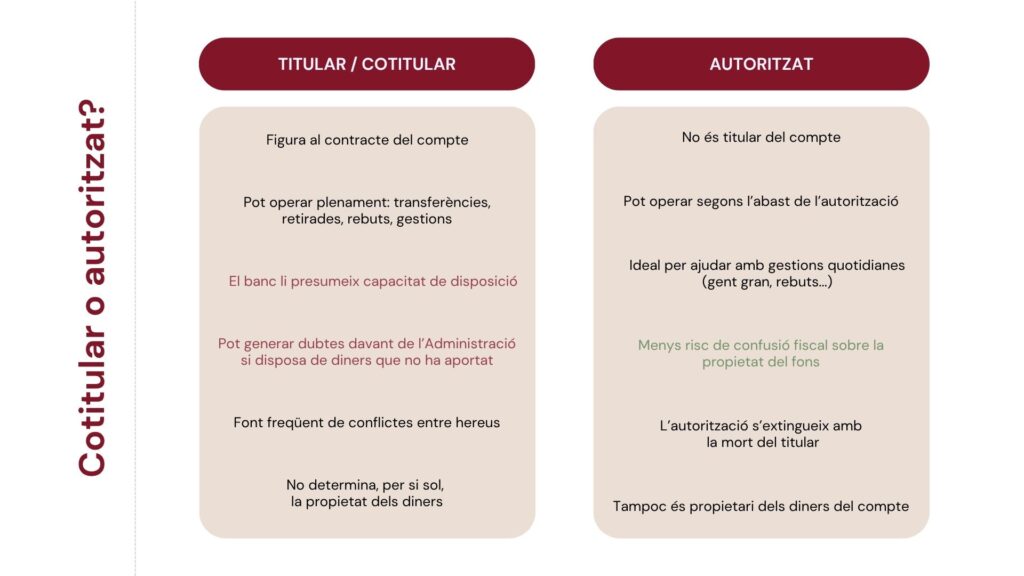
Titular o cotitular
És la persona que apareix formalment vinculada al compte i pot operar-hi. El banc li presumeix capacitat de disposició sobre els diners, però això no determina la propietat real dels fons.
Autoritzat
L’autoritzat pot utilitzar el compte (retirar diners, fer pagaments, consultar moviments), però no és titular bancari ni propietari del compte o dels diners. A més, l’autorització s’extingeix amb la mort del titular.
En moltes situacions familiars, especialment amb persones grans, pot ser més recomanable establir una autorització bancària que afegir un nou titular.
Què mira Hisenda realment en una comprovació?
En una comprovació fiscal, Hisenda no es fixa només en el nom que apareix al compte bancari. També pot analitzar:
- l’origen dels ingressos
- qui aporta els diners
- qui els utilitza
- les transferències realitzades
- la capacitat econòmica de cada persona
- i si existeixen justificants.
Per això és important conservar extractes bancaris, justificants de transferències, contractes, documents privats o qualsevol prova que expliqui els moviments, especialment quan es tracta d’imports elevats.
Què passa amb un compte compartit en una herència?
Aquest és un dels punts que genera més conflictes familiars. Moltes persones pensen que, si un fill figura com a titular d’un compte, els diners passen automàticament a ser seus quan mor el pare o la mare. Però no funciona així.
El Tribunal Suprem ha reiterat en diverses ocasions que la cotitularitat bancària no acredita per si sola la propietat dels diners. Per tant, en una herència:
- s’haurà d’analitzar qui havia aportat realment els fons
- i els diners poden formar part del cabal hereditari encara que hi hagi diversos titulars al compte.
A la pràctica, això provoca molts conflictes entre germans quan un d’ells figurava al compte del pare o de la mare.
Com evitar problemes amb Hisenda i entre familiars
* Documentar les transferències importants
*Evitar moviments sense justificació,
*Diferenciar comptes personals i familiars,
*Conservar justificants,
*i estudiar cada cas abans d’afegir titulars a un compte
En algunes situacions, una simple autorització bancària pot ser suficient i evitar problemes futurs.
Si encara tens més dubtes 👉🏻 revisa el nostre FAQ sobre aquest tema al nostre instagram
Sabem, que moltes de les desicions que es prenen per comoditat o confiança familiar poden generar dubtes legals o fiscals amb el temps. Revisar-ho abans pot evitar problemes futurs i donar tranquil·litat a tota la família. Si necessites assessorament, contacta’ns i estudiarem el teu cas.