Novetats fiscals per a grans tenidors a Catalunya: Decret llei 5/2025
El passat 25 de març de 2025 es va aprovar el Decret llei 5/2025 de la Generalitat de Catalunya, el qual introdueix canvis importants en matèria fiscal, especialment enfocats a l’activitat dels grans tenidors d’habitatge. Aquesta norma neix amb la voluntat d’incidir en el mercat immobiliari i combatre l’especulació, tot promovent el lloguer assequible i protegint el dret a l’habitatge.
A continuació, resumim les novetats més rellevants des d’una perspectiva fiscal, explicades de manera clara i entenedora.
Nova definició de gran tenidor
Amb aquesta reforma, es considera gran tenidor a Catalunya qualsevol persona física o jurídica que compleixi almenys una de les següents condicions:
- Ser propietari de cinc o més immobles urbans en zones de mercat tensionat a Catalunya.
- Posseir a Espanya més de 10 immobles urbans d’ús residencial.
- Tenir al territori espanyol una superfície construïda superior a 1.500 m² destinada a habitatge.
Aquesta redefinició amplia el nombre de propietaris subjectes a les obligacions i controls establerts per la normativa.
Obligació d’inscripció en el Registre de Grans Tenidors
Els grans tenidors estan obligats a inscriure’s en el Registre de Grans Tenidors d’Habitatge de Catalunya, creat per aquest decret llei. Aquesta mesura pretén identificar els propietaris amb un volum significatiu d’immobles residencials i garantir un major control sobre l’oferta d’habitatge en el mercat immobiliari.
Nous requisits per a la formalització d’escriptures de compravenda
En tota escriptura de compravenda o transmissió de béns immobles atorgada per una persona jurídica, el representant haurà de declarar expressament si l’entitat transmetent ostenta o no la condició de gran tenidor.
Si es tracta d’un gran tenidor, serà obligatori notificar la intenció de transmetre l’immoble a l’Agència de l’Habitatge de Catalunya, permetent a l’administració exercir el seu dret de tempteig o retracte.
Dret de tempteig
És el dret de comprar un bé abans que el compri una altra persona. Si algú vol vendre un pis, per exemple, i tu tens dret de tempteig, et tenen d’avisar abans de vendre’l perquè puguis decidir si el vols comprar tu en les mateixes condicions.
Dret de retracte
Similiar al dret de tempteig, però s’exerceix després que ja s’ha fet la venda. Si no t’han avisat abans i tu tenies dret, pots reclamar i dir: “jo el compro en el mateix preu i condicions” i es desfa la venda original.
Modificació del dret de tempteig i retracte a favor de la Generalitat
El dret de tempteig i retracte a favor de la Generalitat de Catalunya s’amplia per incloure les transmissions realitzades per grans tenidors en zones de mercat residencial tensionat. Aquesta mesura busca evitar l’especulació i facilitar la incorporació d’habitatges al parc públic.
Augment de l’Impost sobre Transmissions Patrimonials (ITP) per a grans tenidors
Una de les modificacions més significatives és l’augment de l’ITP al 20% (abans 10%) per a les transmissions d’habitatges efectuades per grans tenedors. Aquesta mesura busca desincentivar l’acumulació i la compra especulativa d’habitatge per part de grans propietaris.
També s’estableix aquest tipus impositiu del 20% en la compra d’edificis sencers per part d’inversors, amb una excepció per a persones físiques que adquireixin edificis de fins a 4 habitatges amb destinació d’ús propi o familiar.
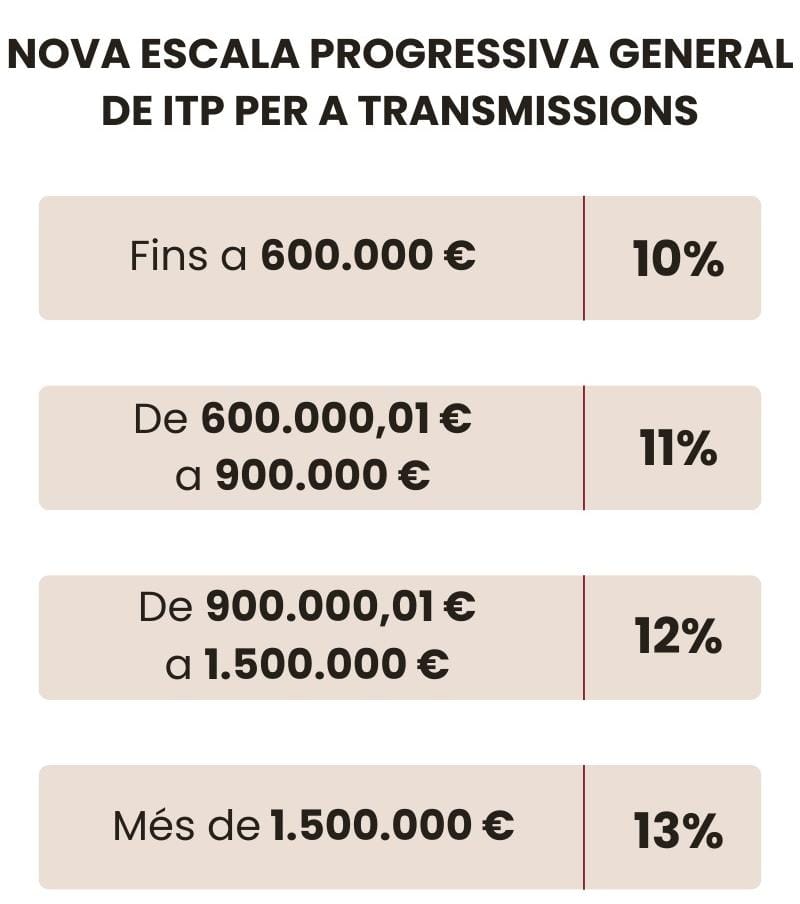
A més, s’introdueix una nova escala progressiva general de l’ITP per a transmissions
Aquestes mesures representen un enduriment en la regulació dels grans tenidors d’habitatge a Catalunya, establint majors controls administratius i notarials, així com reformes fiscals que afecten les operacions immobiliàries.
La Generalitat busca reforçar el seguiment de les operacions immobiliàries i garantir el compliment dels nous requisits per a la compravenda d’immobles, amb l’objectiu final de millorar l’accés a l’habitatge i evitar pràctiques especulatives.
Altres modificacions importants:
Modificacions en l’IRPF per afavorir l’accés a l’habitatge:
- Reducció del tipus mínim autonòmic: del 10,5% al 9,5% per a rendes de fins a 33.000 euros.
- Ampliació de la deducció per lloguer: s’augmenta l’edat màxima per accedir-hi de 32 a 35 anys, el llindar de renda puja fins als 30.000 € i l’import deduïble s’incrementa fins a 500 € anuals.
- Noves deduccions: fins a 1.000 € per a víctimes de violència masclista que accedeixin a un habitatge de lloguer, i fins a 3.000 € per aportacions a cooperatives d’habitatge o agràries.
Impost sobre Successions i Donacions (ISD)
- S’amplia el termini per adquirir l’habitatge habitual amb diners donats, que passa de 3 a 6 mesos.
- S’aplica una reducció del 95% en l’ISD per a donacions d’habitatge habitual o diners per a la seva adquisició a favor de víctimes de violència masclista. El límit és de 100.000 €, ampliable a 200.000 € si hi ha discapacitat igual o superior al 65% o fills a càrrec.
Bonificació del 99% per a descendents i ascendents de víctimes mortals de violència masclista.
Bonificacions i eliminació d’incentius
- S’elimina la bonificació del 70% en l’ITP per a empreses immobiliàries en la transmissió d’habitatges.
- Es crea una bonificació del 100% per a transmissions d’habitatges a cooperatives d’habitatge sense ànim de lucre.
- Bonificació del 100% en l’AJD per a joves de fins a 35 anys que adquireixin l’habitatge habitual amb IVA (primera transmissió).
Increment de la taxa turística
La norma també preveu duplicar la taxa turística, amb tarifes d’entre 2 i 7 euros a Barcelona i d’1,2 a 6 euros a la resta del territori. Un mínim del 25% de la recaptació es destinarà a polítiques d’habitatge.
Anàlisi crítica
Tot i les bones intencions del legislador, l’experiència amb normatives recents com la Llei 12/2023 mostra les dificultats d’aplicar mesures complexes sense una base clara. El nou Decret llei pot generar inseguretat jurídica si no s’acompanya d’una estratègia global.
L’increment de l’ITP per a grans tenidors i l’eliminació de bonificacions poden tenir un efecte més recaptatori que social, mentre que les deduccions a l’IRPF poden ser poc efectives si no augmenta l’oferta de lloguer assequible.
En aquest context, grans tenidors i professionals del sector hauran de revisar les seves estratègies davant d’un marc legal canviant i sovint fragmentat.