Excés d’adjudicació en herències: què és i com tributa
Quan es reparteix una herència o es dissol un condomini entre diversos titulars, poden sorgir situacions que compliquen el procés. Una de les més habituals és l’anomenat excés d’adjudicació, un concepte que sovint passa desapercebut, però que pot tenir conseqüències fiscals importants si no es gestiona bé.
En aquest article t’expliquem què és un excés d’adjudicació, quan es produeix i com tributa, perquè puguis tenir tota la informació clara i evitar imprevistos.
1. Què entenem per excés d’adjudicació?
Parlem d’excés d’adjudicació quan una persona rep, en una partició d’herència o dissolució de condomini, béns amb un valor superior al que li correspon segons la seva part.
Aquesta diferència no sempre implica una donació o una compravenda. Tot depèn de com s’ha pactat i si s’ha compensat amb diners, altres béns o cap compensació.
2. Com tributen els excessos d’adjudicació?
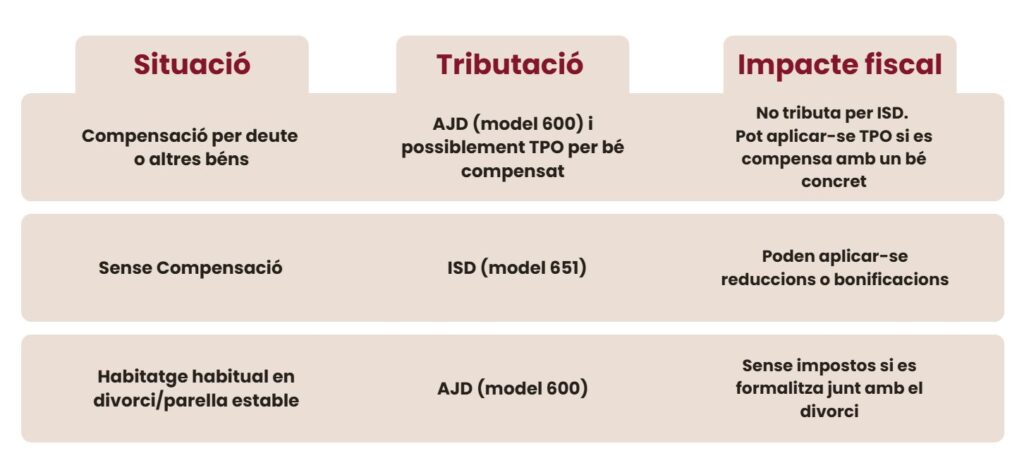
✔️ Si hi ha compensació (diners, deutes o altres béns)
- No tributa per l’Impost de Transmissions Patrimonials (TPO).
- Sí tributa per Actes Jurídics Documentats (AJD), a través del model 600.
- (!) Si la compensació és amb un altre bé concret, pot tributar per TPO segons la seva naturalesa (immoble urbà, rústic, moble…).
❌ Si no hi ha compensació
- Es considera donació.
- La persona que rep l’excés ha de presentar el model 651 i tributar per l’Impost de Successions i Donacions (ISD).
🏡 Casos de divorci o modificació del règim econòmic
- Si s’adjudica l’habitatge habitual en el mateix acte del divorci o nul·litat, no tributa ni per TPO ni per ISD.
- Tot i així, sí tributa per AJD, sempre que es formalitzi en escriptura pública.
3. I si has de presentar el model 600 (AJD)?
Quan un excés d’adjudicació ha de tributar per l’Impost d’Actes Jurídics Documentats (AJD), cal presentar el model 600. Ara bé, malgrat que el formulari pugui semblar senzill, hi ha alguns punts crítics que cal tenir molt clars:
- El tipus de bé (urbà, rústic, moble, etc.) i la tarifa aplicable.
- La referència cadastral i el valor de referència, si n’hi ha.
- Qui és el subjecte passiu i quins són els altres intervinents.
- El percentatge d’excés que s’adjudica.
- I la data de meritació, que correspon a la data de l’escriptura.
Aquests detalls, ben indicats, asseguren una liquidació correcta i eviten problemes futurs. Cada cas pot requerir matisos diferents; especialment quan hi ha compensacions parcials, valoracions discutibles o béns de naturaleses diverses.
La nostra recomanació? Davant del dubte, consulta-ho abans de presentar-lo. Una petita errada en aquest model pot derivar en sancions, recàrrecs o fins i tot fer que el tràmit s’hagi de repetir.
4. Situacions especialment rellevants i com tributen
Una escriptura clara i ben redactada és clau per evitar problemes fiscals.
5. Cinc recomanacions útils
Clica a la fletxa de cada punt per veure’n els detalls.
Planifica abans de signar res
Detectar un possible excés d’adjudicació a temps pot evitar càrregues fiscals innecessàries.
Redacció precisa de l’escriptura
Inclou-hi la compensació si n’hi ha, especifica els béns, els valors i el percentatge d’excés.
Presenta el model correcte
Model 600: si es tributa per AJD o TPO.
Model 651: si es considera donació.
Consulta si hi ha reduccions o bonificacions
Per exemple, per adjudicacions d’habitatge habitual o a familiars directes.
Evita sancions
Un error en l’autoliquidació pot derivar en inspeccions o recàrrecs. Millor prevenir amb una bona gestió.
En resum…
L’excés d’adjudicació és una situació habitual en repartiments d’herència o dissolucions de condomini, però la seva tributació varia molt segons com es compensi i es formalitzi.
Amb una mica de previsió i l’acompanyament adequat, es poden evitar conflictes i imprevistos fiscals.
Si estàs passant per un procés d’herència, una separació o una reorganització patrimonial, busca respostes clares i decisions que donin pau.
Com sempre, t’acompanyem per fer que aquests tràmits siguin una mica més fàcils d’afrontar.